Ghelamco sprzedało szwedzkiemu Eastnine 174-metrowy The Bridge przy placu Europejskim. Wycena brutto to 285 milionów euro, cena netto 240 milionów, a różnicę tłumaczą korekty za niewykończone powierzchnie. Pieniądze pójdą głównie na spłatę długu. Najciekawsze jest jednak to, co Belgowie zapowiadają na przyszłość: kolejne wieżowce mają powstawać z kapitałem partnerów zewnętrznych, a nie z obligacji sprzedawanych polskim funduszom.
Co dokładnie sprzedano i za ile
Umowę podpisano 24 września 2026 roku, transakcję sfinalizowano dwa dni później. Nabywcą jest Eastnine AB, spółka notowana na giełdzie w Sztokholmie.
Konstrukcja ceny wymaga wyjaśnienia, bo w nagłówkach krąży kilka liczb. Wycena nieruchomości wynosi 285 milionów euro, czyli około 1,25 miliarda złotych. Faktyczna cena netto to 240 milionów euro, pomniejszona o koszty niewykończonych powierzchni, prace wykończeniowe i udzielone najemcom zachęty. Do tego dochodzi komponent warunkowy do 20 milionów euro, wypłacany po zakończeniu prac, z czego 15 milionów dotyczy powierzchni Visa. W najlepszym scenariuszu Ghelamco zobaczy więc około 260 milionów euro.
Dla Eastnine to druga taka transakcja z tym samym partnerem. W 2024 roku Szwedzi kupili Warsaw UNIT za 280 milionów euro. Łączna wartość ich zakupów od belgijskiego dewelopera przekroczyła pół miliarda euro, co czyni Eastnine poważnym graczem na warszawskim rynku biurowym.
Budynek, który sprzedano prawie pełny
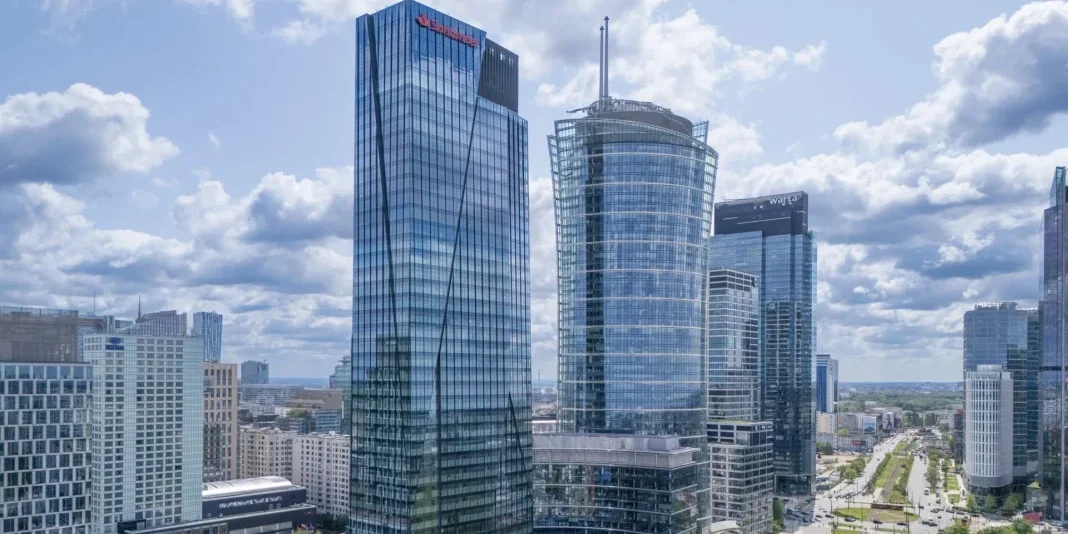
The Bridge stoi przy placu Europejskim 3a, na rogu Grzybowskiej, w warszawskim City. Ma 174 metry i 41 kondygnacji nadziemnych, oferuje 55 300 metrów kwadratowych powierzchni najmu oraz cztery poziomy podziemne z blisko 290 miejscami postojowymi.
Projekt przygotowała amsterdamska pracownia UNStudio we współpracy z Polsko-Belgijską Pracownią Architektury Projekt. Budowa ruszyła w lipcu 2021 roku i zakończyła się w 2025.
Nazwa budynku odnosi się do połączenia z sąsiednim, odrestaurowanym gmachem Bellony, dawną siedzibą wydawnictwa. Oba obiekty łączy wspólne lobby, a trzykondygnacyjny hol wsparto na trzynastometrowych betonowych słupach w układzie litery V.
Wieża jest wynajęta na poziomie około 99 procent. Na liście najemców są Visa, Erste, Grant Thornton, Astellas, EssilorLuxottica, Omni Office oraz Institut Français. Budynek ma certyfikat BREEAM Outstanding, SmartScore Platinum, WiredScore oraz WELL Health-Safety Rating.
Umowa z Visa na 17 300 metrów kwadratowych, ogłoszona w 2026 roku jako największa transakcja biurowa roku w Polsce, była ostatnim elementem, który domknął komercjalizację. Sprzedaż przyszła bezpośrednio po niej, co odpowiada klasycznemu cyklowi: wybuduj, wynajmij, sprzedaj inwestorowi instytucjonalnemu.
Dlaczego sprzedaż nastąpiła teraz
Rok wcześniej Ghelamco mówiło coś innego. Na początku 2026 roku firma sygnalizowała, że nie jest to najlepszy moment na monetyzację flagowego projektu, ponieważ sytuacja na rynku biurowym się poprawia, a więc wycena może jeszcze wzrosnąć.
Zmianę decyzji łatwiej zrozumieć, patrząc na kalendarz zobowiązań. Kredyt budowlany zaciągnięty na The Bridge wynosił około 142 milionów euro. Dług obligacyjny grupy to 788 milionów złotych oraz 5 milionów euro. W marcu 2027 roku do wykupu przypada seria o wartości 405 milionów złotych, a wcześniej, w październiku, listopadzie i grudniu, zapadają trzy kolejne.
Ciężar tego kalendarza widać było na rynku wtórnym. Po publikacji wyników za 2024 rok, 30 kwietnia 2025, audytor KPMG zamieścił w raporcie zastrzeżenie dotyczące zdolności spółki do kontynuowania działalności. Notowania obligacji Ghelamco na Catalyst spadły wtedy w okolice 60 procent nominału, przy łącznej wartości papierów rzędu 1,25 miliarda złotych w dziesięciu seriach. Spółka od tego czasu konsekwentnie mówi o redukcji zadłużenia i poprawie płynności.
Agnieszka Ciupak, dyrektor zarządzająca Ghelamco Poland, nazwała sprzedaż The Bridge największą transakcją na polskim rynku nieruchomości komercyjnych w ostatnich latach. Wskazała też, że środki posłużą przede wszystkim redukcji długu.
Na czym polega zmiana modelu
To sedno historii i część, która realnie dotyczy przyszłej panoramy Warszawy.
Dotychczasowy schemat Ghelamco wyglądał tak: deweloper kupował działkę, finansował budowę kredytem i obligacjami sprzedawanymi głównie polskim funduszom, po ukończeniu wynajmował budynek, a następnie sprzedawał go inwestorowi instytucjonalnemu. Cały ryzykowny etap, od zakupu gruntu do stabilizacji najmu, spółka brała na własny bilans.
Nowy schemat przenosi ten ciężar. Kapitał wnosi partner finansowy, a Ghelamco odpowiada za projekt, budowę, komercjalizację i zarządzanie, zachowując kontrolę operacyjną. Firma zapowiedziała podpisanie listów intencyjnych z dwoma zagranicznymi partnerami dotyczących dwóch warszawskich projektów z prawomocnymi pozwoleniami na budowę. Start prac planowany jest na 2027 rok, a ostateczne umowy wciąż są negocjowane.
W kolejce czekają Chopin Tower przy placu Europejskim, druga faza kompleksu Vibe na Towarowej, Sobieski Tower przy placu Zawiszy, projekt przy Grzybowskiej oraz Warszawa Gdańska z funkcją biurową i dworcową.
Czy to naprawdę rewolucja
Tu trzeba postawić zastrzeżenie, którego w komunikatach nie ma.
Model joint venture i forward funding nie jest nowością na rynku nieruchomości komercyjnych. Tak działa znaczna część dużych deweloperów w Europie Zachodniej, a w Polsce podobne struktury stosowano już wcześniej. Nowością jest to, że sięga po niego Ghelamco, firma, która przez lata budowała warszawskie wieżowce w dużej mierze za pieniądze polskich obligatariuszy detalicznych i funduszowych.
Konsekwencje są dwustronne. Dla dewelopera mniejsze ryzyko na projekt i większa zdolność prowadzenia kilku inwestycji równolegle. Dla polskiego rynku kapitałowego ubytek: warszawskie wieżowce przestają być produktem inwestycyjnym dostępnym przez Catalyst, a zyskiem z ich budowy dzielą się zagraniczni partnerzy.
Jest też skutek dla samej panoramy. Jeśli finansowanie każdego projektu wymaga znalezienia partnera, tempo rozpoczynania nowych budów zależy od apetytu międzynarodowego kapitału na Warszawę, a nie od determinacji dewelopera. Zapowiedź startu dwóch inwestycji w 2027 roku brzmi konkretnie, ale opiera się na listach intencyjnych, nie na podpisanych umowach.
Źródła: Murator Plus, Parkiet, Rzeczpospolita, money.pl, Manager Plus, Urbanity, Obligacje.pl, Bankier.pl, komunikaty Ghelamco i Eastnine